ZAKELIJKE SCHULDSANERING
Betalingsachterstanden hoeven niet automatisch het einde van een onderneming te betekenen. EHB brengt de financiële positie in kaart en onderzoekt welke oplossing realistisch is.
Zakelijke schuldsanering voor ondernemers
Financiële problemen vragen om overzicht én een realistisch plan
Betalingsachterstanden, belastingschulden of oplopende schulden bij leveranciers kunnen grote druk op een onderneming leggen. Toch betekenen financiële problemen niet automatisch dat een onderneming moet stoppen.
Het belangrijkste is om tijdig vast te stellen hoe ernstig de situatie werkelijk is en of de onderneming nog levensvatbaar is.
EHB Administratie & Advies helpt ondernemers om de financiële situatie inzichtelijk te maken, de mogelijkheden te beoordelen en een realistisch plan op te stellen voor betalingsregelingen of een zakelijke schuldsanering.
Herkent u één of meer van deze situaties?
Financiële problemen ontstaan zelden van de ene op de andere dag. Vaak stapelen verschillende problemen zich op:
- achterstanden bij de Belastingdienst;
- openstaande facturen van leveranciers
- betalingsregelingen die niet meer haalbaar zijn;
- incasso's of deurwaarders;
- achterstanden bij verhuurder of financier;
- onvoldoende liquiditeit om lopende verplichtingen te betalen;
- een rekening-courant die steeds verder oploopt;
- structureel te weinig geld om belastingen te reserveren;
- meerdere schuldeisers die tegelijkertijd betaling verlangen.
Hoe eerder er een volledig financieel overzicht ligt, hoe meer mogelijkheden er doorgaans zijn om bij te sturen.
Eerst bepalen: is de onderneming levensvatbaar?
Een schuldenprobleem oplossen heeft alleen zin wanneer de onderneming na een regeling weer financieel gezond kan functioneren.
Daarom beginnen wij niet onmiddellijk met het benaderen van schuldeisers.
Eerst brengen wij onder andere in kaart:
- omzet en brutomarge;
- vaste bedrijfskosten;
- privé-opnamen of DGA-loon;
- belastingverplichtingen;
- openstaande schulden;
- beschikbare bezittingen;
- bestaande financieringen;
- toekomstige betalingsverplichtingen;
- liquiditeitsontwikkeling;
- verwachte resultaten.
Daarmee beantwoorden we de essentiële vraag:
Kan de onderneming na herstructurering van de schulden weer zelfstandig aan haar verplichtingen voldoen?
Wanneer het antwoord daarop positief is, ontstaat een basis om met schuldeisers naar een oplossing te zoeken.
Hoe pakt EHB zakelijke schulden aan?
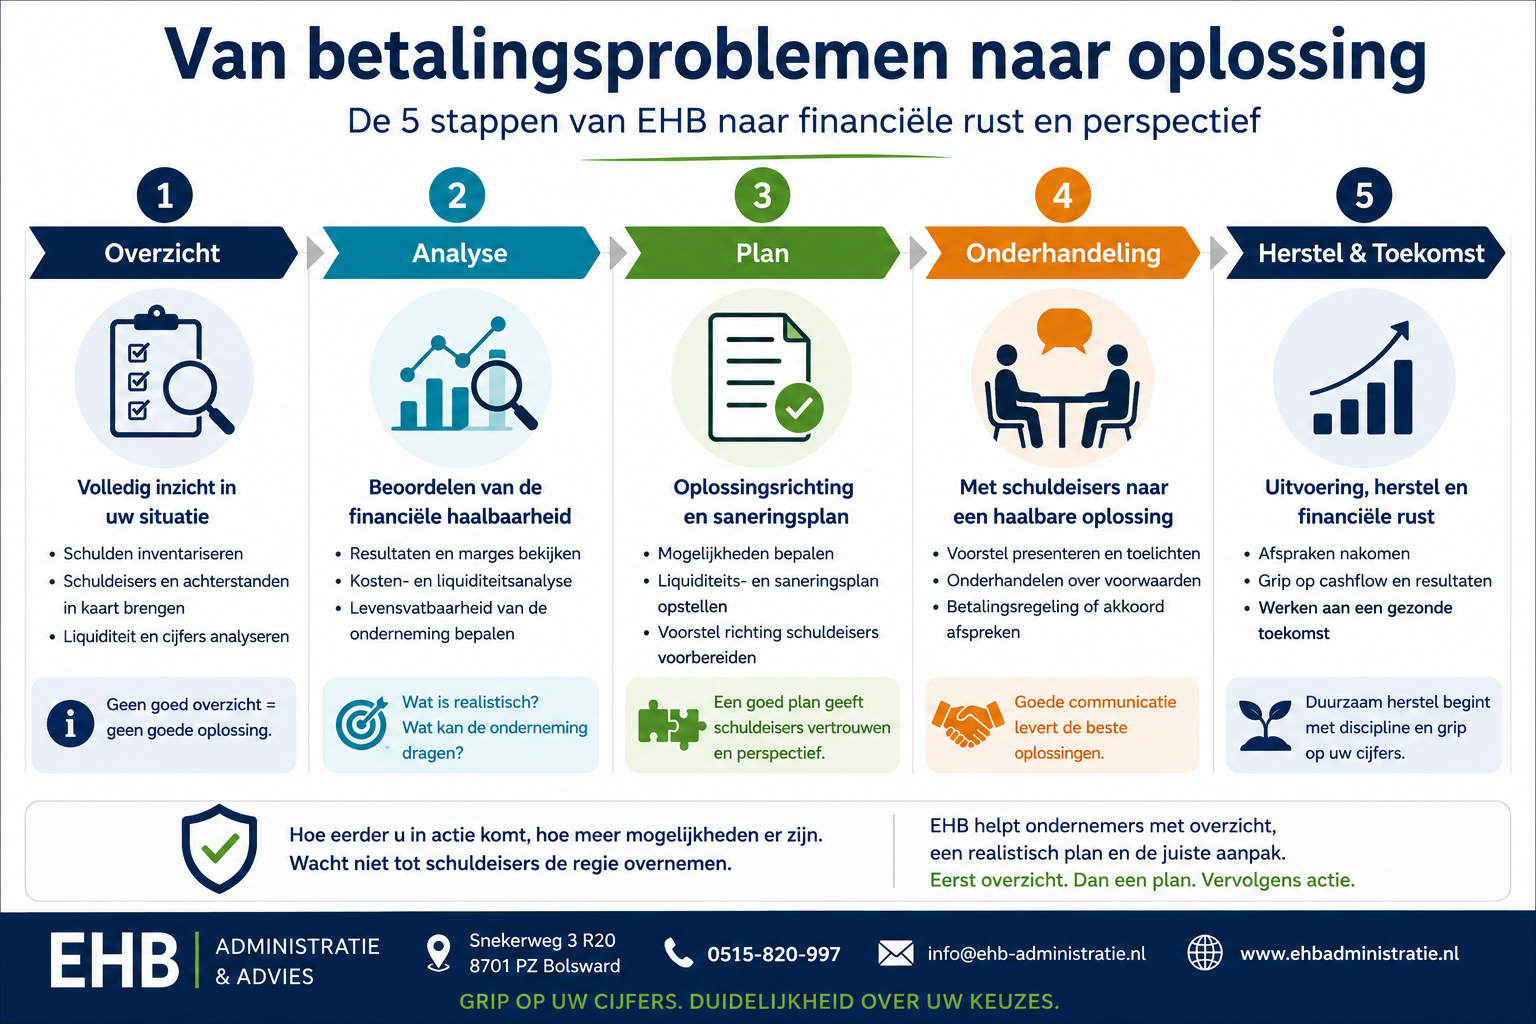
Stap 1 - Volledige schuldeninventarisatie
We brengen eerst alle schuldeisers en betalingsverplichtingen in kaart.
Niet alleen de totale schuld is belangrijk. We kijken ook naar achterstanden, zekerheden, incassomaatregelen, lopende betalingsregelingen en verplichtingen die binnenkort opeisbaar worden.
Het resultaat is één duidelijk financieel overzicht.
Stap 2 - Analyse van de onderneming
Vervolgens onderzoeken we of de betalingsproblemen tijdelijk of structureel zijn.
Wij kijken naar de resultaten uit het verleden, maar vooral naar de vraag wat de onderneming vanaf nu financieel kan dragen.
Daarvoor kunnen we een exploitatie- en liquiditeitsprognose opstellen.
Stap 3 - Bepalen van de oplossingsrichting
Niet iedere onderneming heeft een schuldsanering nodig.
Afhankelijk van de situatie kan bijvoorbeeld worden gedacht aan:
- een betalingsregeling;
- tijdelijk uitstel van betaling;
- herfinanciering;
- aanpassing van bestaande financieringen;
- kostenreductie;
- verkoop van niet-noodzakelijke activa;
- een akkoord met schuldeisers;
- gedeeltelijke sanering tegen finale kwijting;
- gecontroleerde beëindiging van de onderneming.
We kiezen niet vooraf een oplossing. De cijfers moeten laten zien welke oplossing realistisch is.
Schulden bij de Belastingdienst
Belastingschulden verdienen bijzondere aandacht.
Voor ondernemers bestaan mogelijkheden om een betalingsregeling of uitstel van betaling aan te vragen. De normale betalingsregeling kent in beginsel een maximale looptijd van 12 maanden. Voor een gezonde onderneming met tijdelijke betalingsproblemen kan onder bijzondere omstandigheden een langere regeling mogelijk zijn.
Bij een belastingschuld van meer dan € 20.000 kan voor zo'n verzoek bij bijzondere omstandigheden een verklaring van een derde deskundige nodig zijn waarin onder andere de levensvatbaarheid van de onderneming wordt onderbouwd.
EHB kan helpen om de financiële gegevens, liquiditeitsprognose en onderbouwing voor een dergelijk verzoek inzichtelijk te maken.
Let op bij een BV: betalingsuitstel aanvragen is niet hetzelfde als het melden van betalingsonmacht. Wanneer een rechtspersoon bepaalde belastingen en premies niet kan betalen, kunnen afzonderlijke regels voor de melding van betalingsonmacht gelden.
Een saneringsakkoord met schuldeisers
Wanneer de onderneming de volledige schuldenlast niet meer kan dragen, kan in bepaalde situaties worden onderzocht of schuldeisers bereid zijn een deel van hun vordering te ontvangen tegen finale kwijting van het restant.
Daarvoor is een goed onderbouwd voorstel noodzakelijk.
Schuldeisers willen onder andere weten:
- wat de totale schuldenpositie is;
- waardoor de problemen zijn ontstaan;
- hoeveel daadwerkelijk beschikbaar is;
- waarom het voorstel haalbaar is;
- wat het alternatief voor de schuldeisers is;
- of de onderneming na het akkoord levensvatbaar is.
Ook de Belastingdienst kan onder voorwaarden deelnemen aan een saneringsakkoord. De Belastingdienst verleent een ondernemer niet zomaar eenzijdig kwijtschelding; voor een saneringsakkoord gelden specifieke voorwaarden en moeten ook de overige schuldeisers in het traject worden betrokken.
Wat kan EHB voor u doen?
EHB Administratie & Advies kan u ondersteunen bij:
- inventarisatie van schulden en schuldeisers;
- analyse van de financiële administratie;
- vaststellen van de actuele financiële positie;
- exploitatiebegrotingen;
- liquiditeitsprognoses;
- berekening van de beschikbare aflossingscapaciteit;
- voorbereiden van betalingsvoorstellen;
- financiële onderbouwing richting schuldeisers;
- ondersteuning bij betalingsregelingen;
- opbouw van een financieel saneringsdossier;
- beoordelen van de levensvatbaarheid van de onderneming;
- financiële begeleiding tijdens het hersteltraject.
Waar specialistische juridische werkzaamheden noodzakelijk zijn, kan aanvullende juridische of insolventierechtelijke expertise nodig zijn.
Doorgaan is niet altijd de beste oplossing
Een belangrijk onderdeel van goed advies is ook durven constateren wanneer voortzetting niet langer realistisch is.
Als uit de financiële analyse blijkt dat de onderneming ook na een schuldenregeling onvoldoende perspectief heeft, kan gecontroleerde bedrijfsbeëindiging verstandiger zijn dan het aangaan van nieuwe verplichtingen.
Ook dan is een goed financieel overzicht belangrijk.
Het doel is niet koste wat kost doorgaan.
Het doel is een financieel verantwoorde beslissing nemen.
Veelgestelde vragen over zakelijke schuldsanering
Kan ik met een belastingschuld een betalingsregeling krijgen?
Dat kan onder voorwaarden. Voor ondernemers heeft de Belastingdienst een afzonderlijke procedure voor betalingsregelingen en uitstel van betaling. Welke mogelijkheden bestaan, hangt af van de situatie.
Kan de Belastingdienst een deel van mijn zakelijke belastingschuld kwijtschelden?
Onder voorwaarden kan de Belastingdienst deelnemen aan een saneringsakkoord. Voor ondernemers gebeurt kwijtschelding niet los van de overige schuldeisers; er gelden specifieke voorwaarden.
Moeten alle schuldeisers akkoord gaan?
Bij een regulier minnelijk saneringsakkoord is medewerking van de betrokken schuldeisers essentieel. Wanneer niet alle schuldeisers instemmen, bestaan in bepaalde situaties andere juridische mogelijkheden, zoals een WHOA-traject. Daarvoor is specialistische juridische begeleiding noodzakelijk.
Wanneer heeft een schuldsanering zin?
Vooral wanneer de onderneming operationeel levensvatbaar is, maar de bestaande schuldenlast niet meer binnen de normale kasstromen kan worden afgelost.
Wat als mijn onderneming niet meer levensvatbaar is?
Dan onderzoeken we niet alleen sanering, maar ook de financiële gevolgen van bedrijfsbeëindiging. Verder ondernemen en nieuwe schulden maken terwijl herstel niet realistisch is, kan de situatie juist verslechteren.
Wat kost begeleiding bij zakelijke schulden?
Dat hangt af van de omvang en complexiteit van de situatie, het aantal schuldeisers en de benodigde werkzaamheden. Na een eerste inventarisatie kan worden bepaald welke aanpak nodig is en welke kosten daarmee samenhangen.